Hiperaceleração do crediário
Como desburocratizar o crédito e fazer o Carnê ganhar espaço no checkout.
Grupo Casas Bahia · Product Designer Specialist
Contratar o Carnê Digital era uma maratona de burocracia, e o cliente desistia no caminho. O objetivo: acelerar o crediário e aumentar o share do Carnê no mix de pagamento. Levei pesquisa e funil pra mesa, redesenhei a jornada e alinhei produto, tecnologia e negócio em volta de uma decisão só.
+117% no share de pagamento
O que eu fiz
- Pesquisa e discovery
- Análise de dados e tagueamento
- Protótipos e testes de usabilidade
- Growth e testes A/B
- Redesenho do checkout de crédito
- Parceria com a tríade e o negócio
- Empresa
- Grupo Casas Bahia · Carnê Digital (CDC)
- Papel
- Product Designer Specialist
- Período
- 2022 em diante
- Time
- Tríade de produto, design e engenharia, com o negócio na mesa
- 157 telas mapeadas, uma a uma, antes de desenhar qualquer coisa
- 96 oportunidades, priorizadas com a tríade e o negócio
- 100% das entregas em teste A/B: só ficava o que desse resultado
O Carnê Digital é o crédito próprio da Casas Bahia: o cliente parcela sem usar o limite do cartão. Quando herdei a jornada digital, ela não tinha documentação, contexto nem dono. Tinha uma fila de demandas técnicas.
Um produto, não um projeto
O Carnê é o centro da estratégia CDC First do grupo, e a minha parte era a compra self-service: o cliente contratando sozinho, no checkout do site e do app. O negócio queria mais share e tinha pouco orçamento. A engenharia não podia envolver outros times. E eu queria uma jornada que o nosso público conseguisse concluir sem esforço.
Com tão pouca margem, a pergunta que guiou tudo não foi "como redesenhar". Foi "como não gastar o pouco que temos em algo que não vale a pena". Combinamos três regras com a tríade: entregas pequenas desde o primeiro dia, toda tela em teste A/B (se não desse resultado, voltava pra prancheta) e produto nascendo tagueado, com dado de antes e de depois.
Onde o cliente desistia
Antes de desenhar, percorri as 157 telas da jornada, na web e no app, e conferi o tagueamento de cada uma. O mapa de eventos e a coleta passaram a ser meus, e foi o funil que apontou o caminho: a tela de pagamento perdia dois terços de quem chegava nela, e o formulário de cadastro derrubava um quarto antes mesmo de o cliente ver as parcelas.
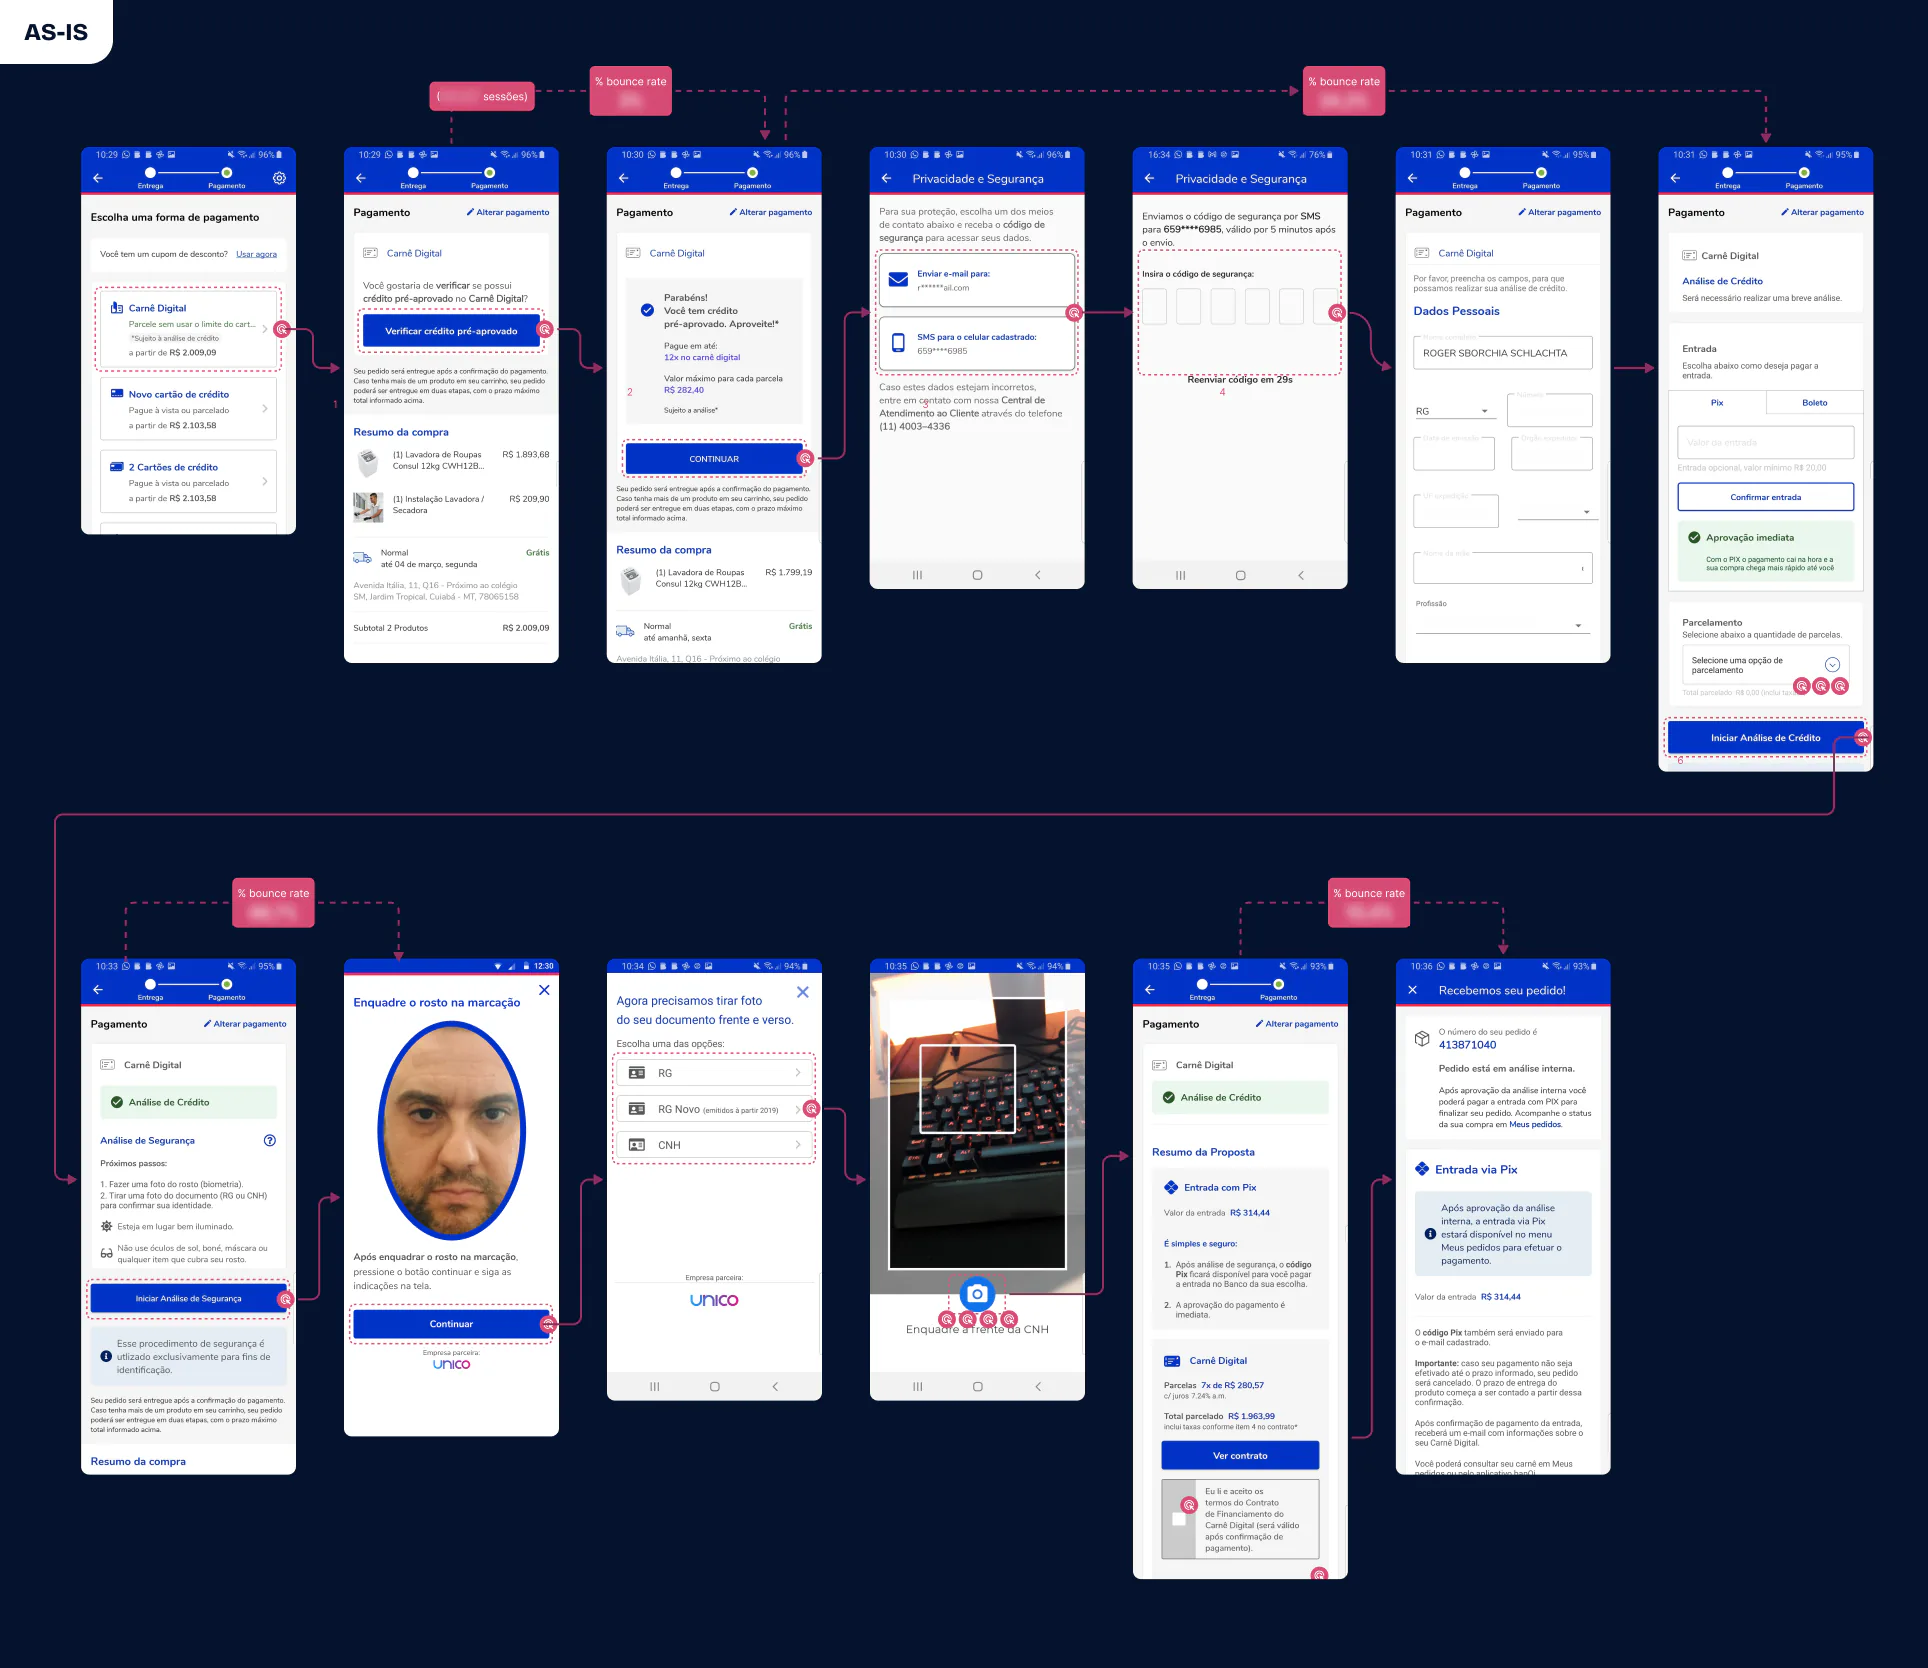
O dado dizia onde. As pesquisas disseram por quê. Na pesquisa de cancelamento, que rodamos de novo para comparar com o ano anterior, 73% de quem abandonava só queria simular, 160% a mais que antes. Nas gravações de sessão, 3 em cada 10 desistiam no pagamento. E nas entrevistas semanais em sala espelhada, 4 de 5 pessoas esperavam o código Pix numa tela que não mostrava código nenhum.
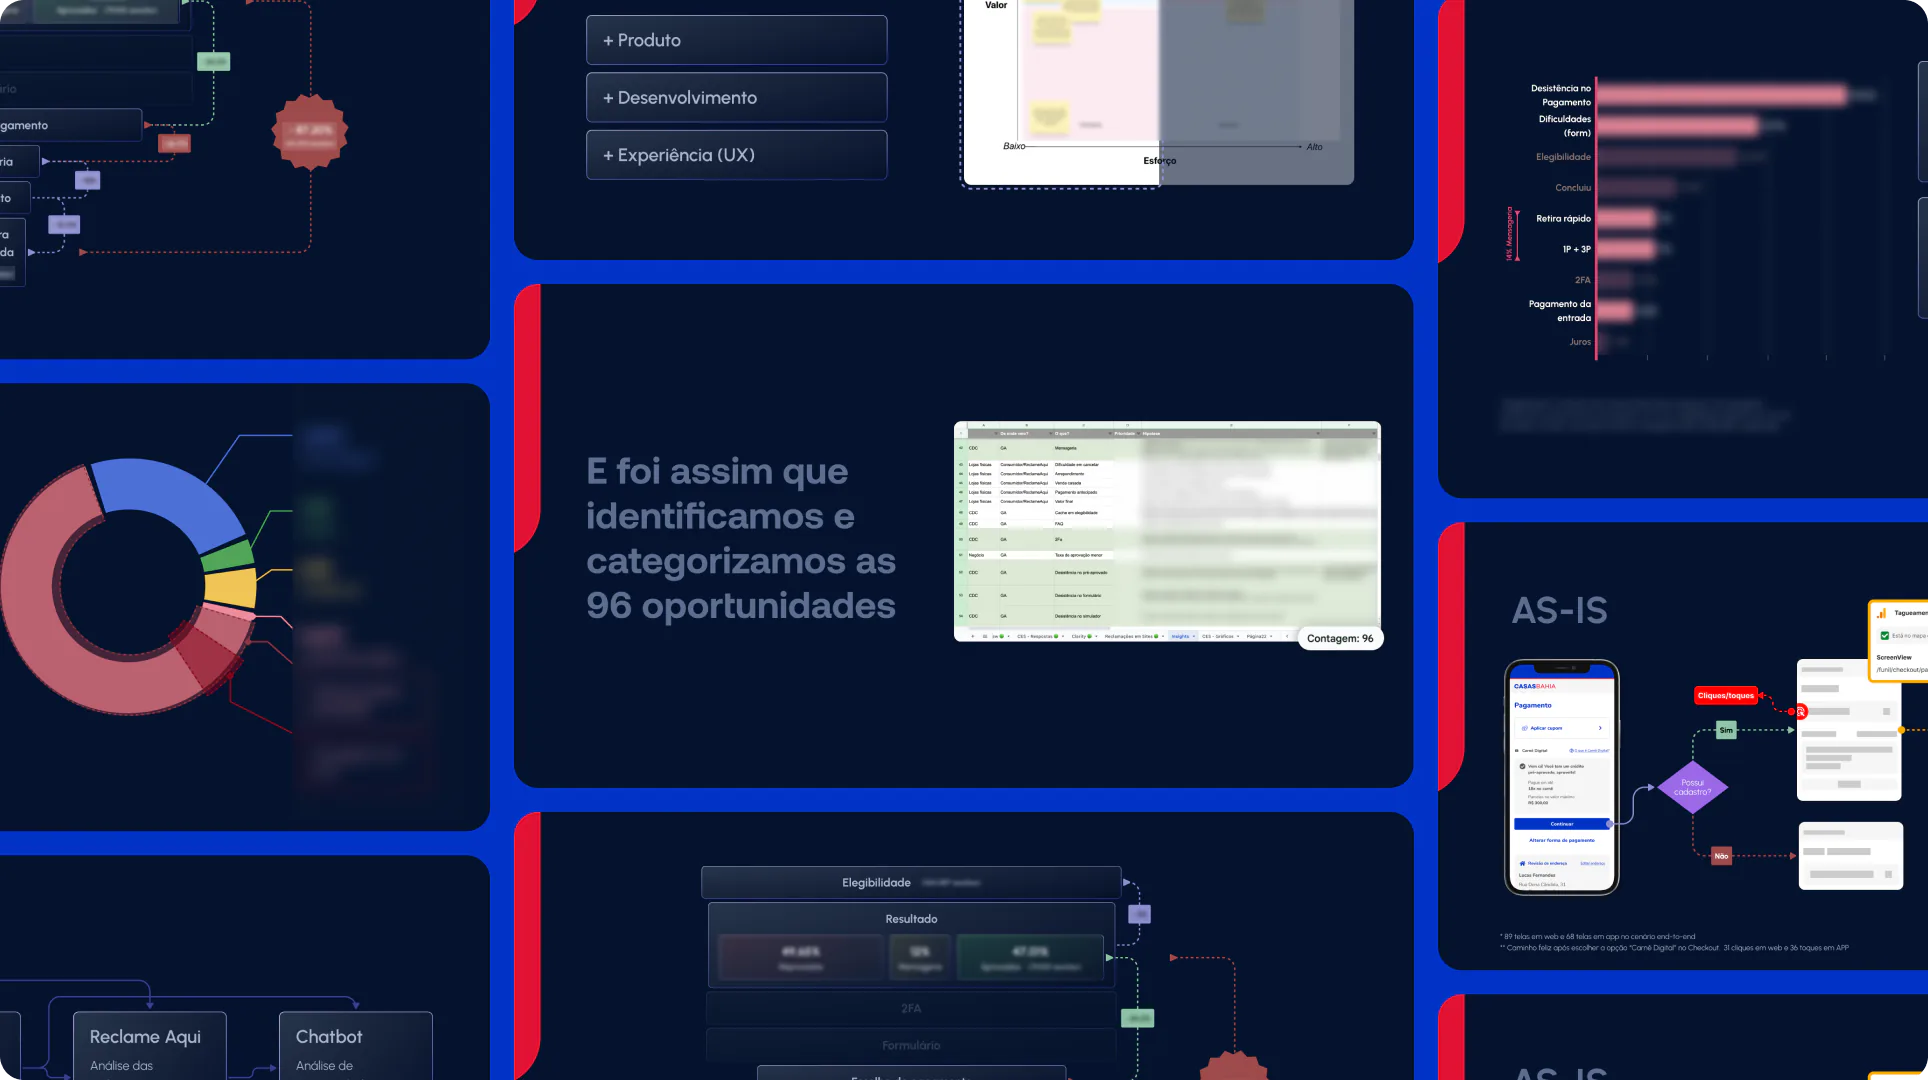
Tudo isso virou 96 oportunidades. Nenhuma entrou por opinião: cada uma passava pela tríade (vale pro usuário? quanto custa construir? quanto vale pro negócio?), e as ideias da área de negócio entravam como hipótese, para serem pesquisadas como qualquer outra. Foi assim que negócio deixou de mandar pedido e passou a decidir junto.
A primeira aposta
Todo cliente que escolhia o Carnê passava por um código de verificação e por um formulário enorme antes de saber quanto podia parcelar. Invertemos a ordem: a simulação vem primeiro, o formulário só aparece para quem tem cadastro incompleto e o código fica para dado sensível. Subiu em A/B, contra a jornada antiga.
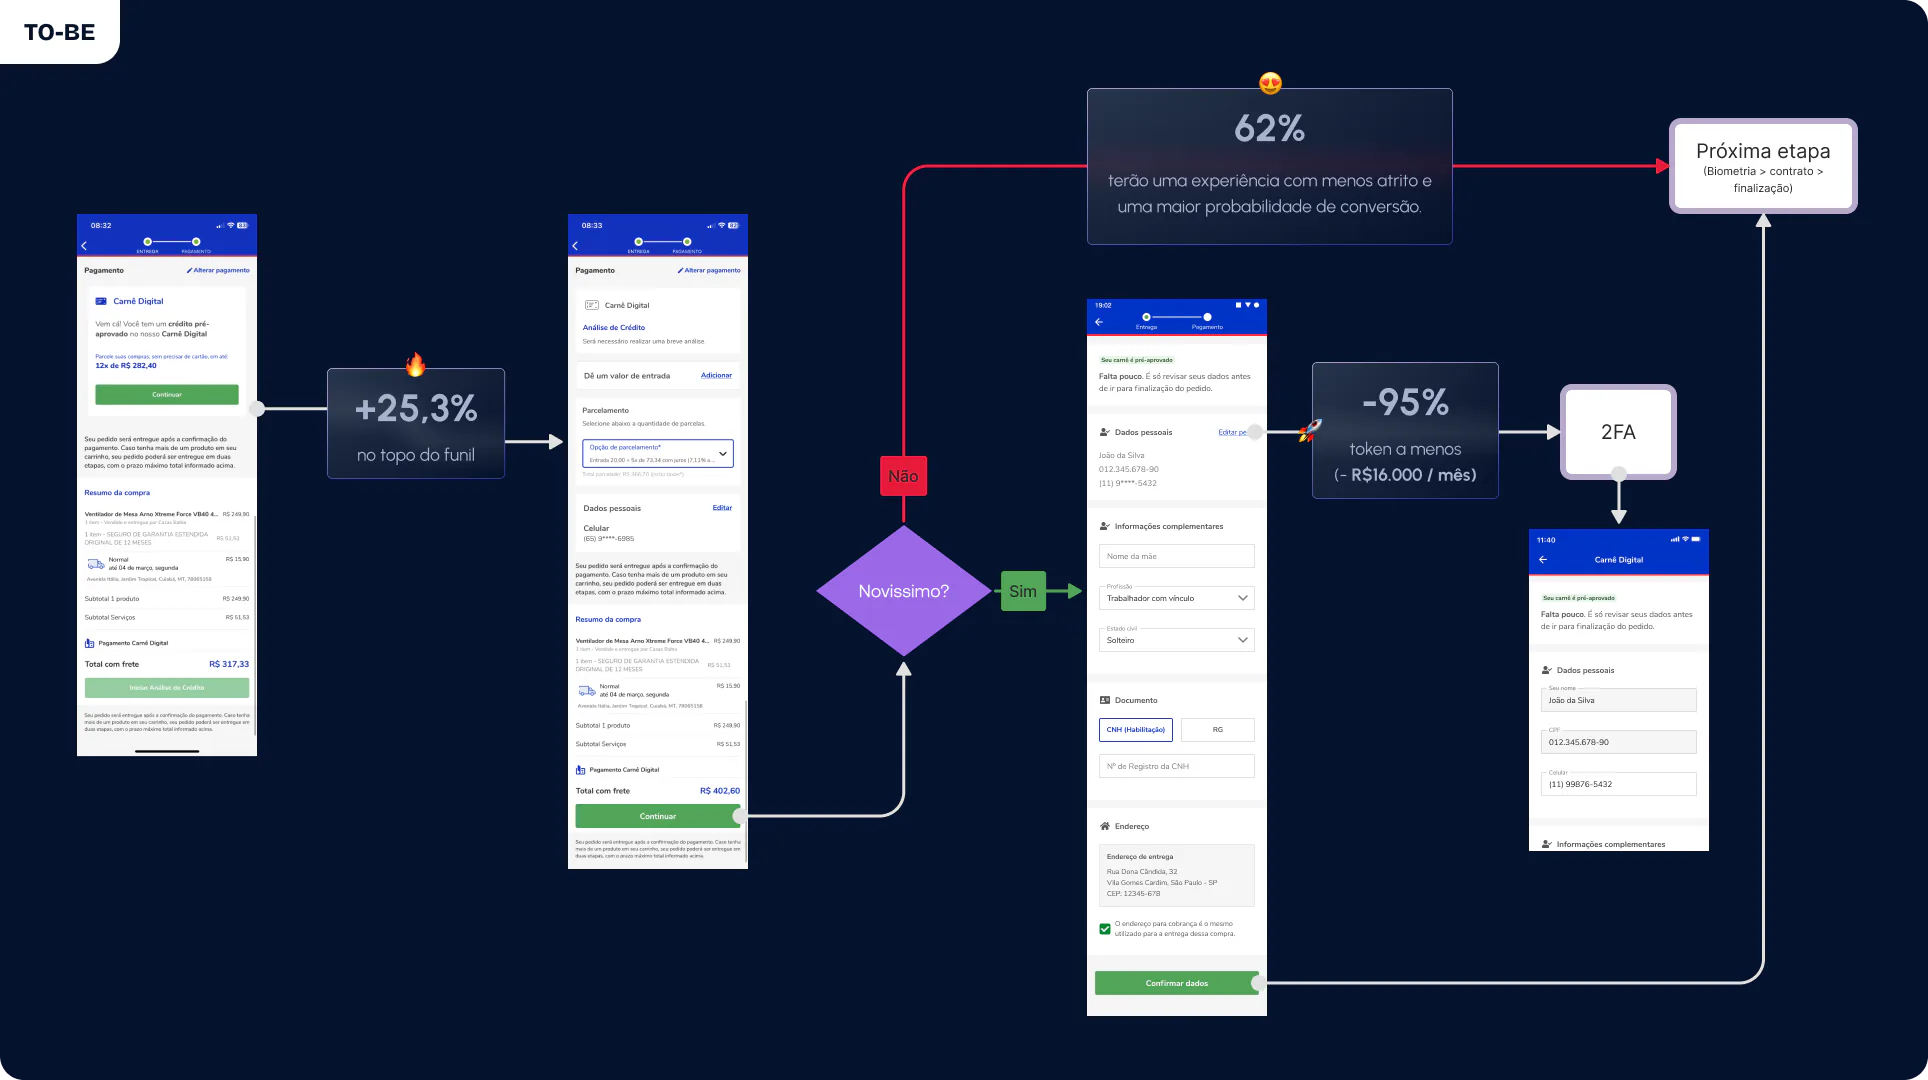
- +25,3% no topo do funil
- −95% de clientes passando pelo código de verificação
Menos código enviado também foi uma economia importante pra manter o produto. E a contratação deixou de depender de instabilidade no envio e de telefone desatualizado no cadastro: quem não precisava do código, não ficava mais preso nele.
Uma tela de cada vez
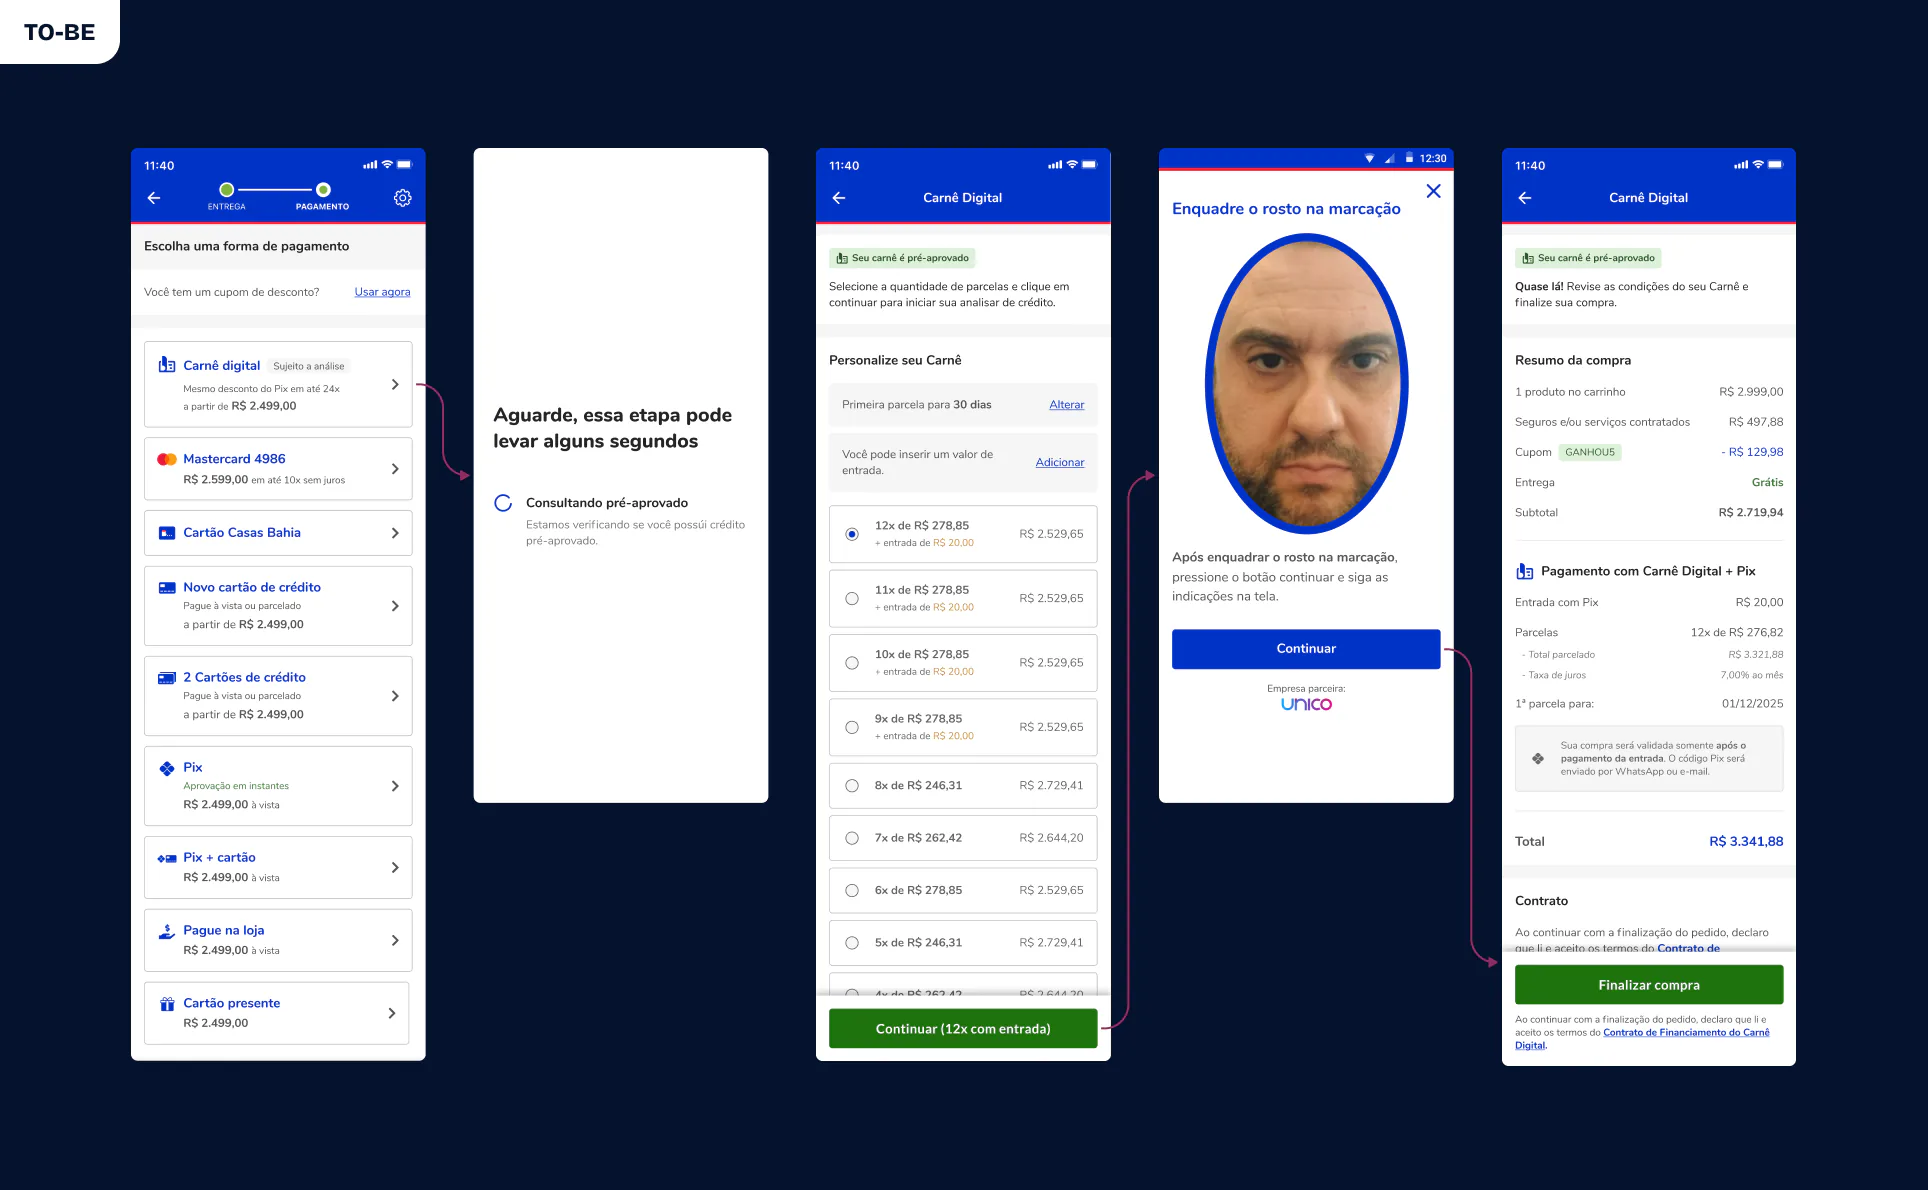
Daí em diante, cada fricção virou um teste. As telas de permissão viraram um carregamento. O pagamento passou a pedir uma decisão por vez. O formulário foi para depois do pagamento. A biometria caiu de quatro telas para uma foto. O resumo virou um recibo, e a tela final passou a mostrar o Pix pendente. O A/B não olhava só conversão: olhava se a pessoa conseguia concluir a tarefa.
[Roger] teve papel protagonista na construção e defesa de uma proposta bastante ambiciosa […]. Além de sustentar a hipótese com dados, foi fundamental na articulação com as áreas de negócio e na conquista do patrocínio para a iniciativa.
Growth: trazer mais gente pro funil
Simplificar a jornada resolvia quem já tinha escolhido o Carnê. Faltava fazer mais gente escolher. O banner do Carnê na página de produto só explicava como usar, e não levava a lugar nenhum. Passamos a levá-lo direto ao checkout rápido e colocamos o texto em teste A/B: o controle, "Use agora", contra "Como usar", "Quero usar", "Solicitar" e "Parcele já". Uma quinta variação, "Saiba mais", foi cancelada durante o teste.
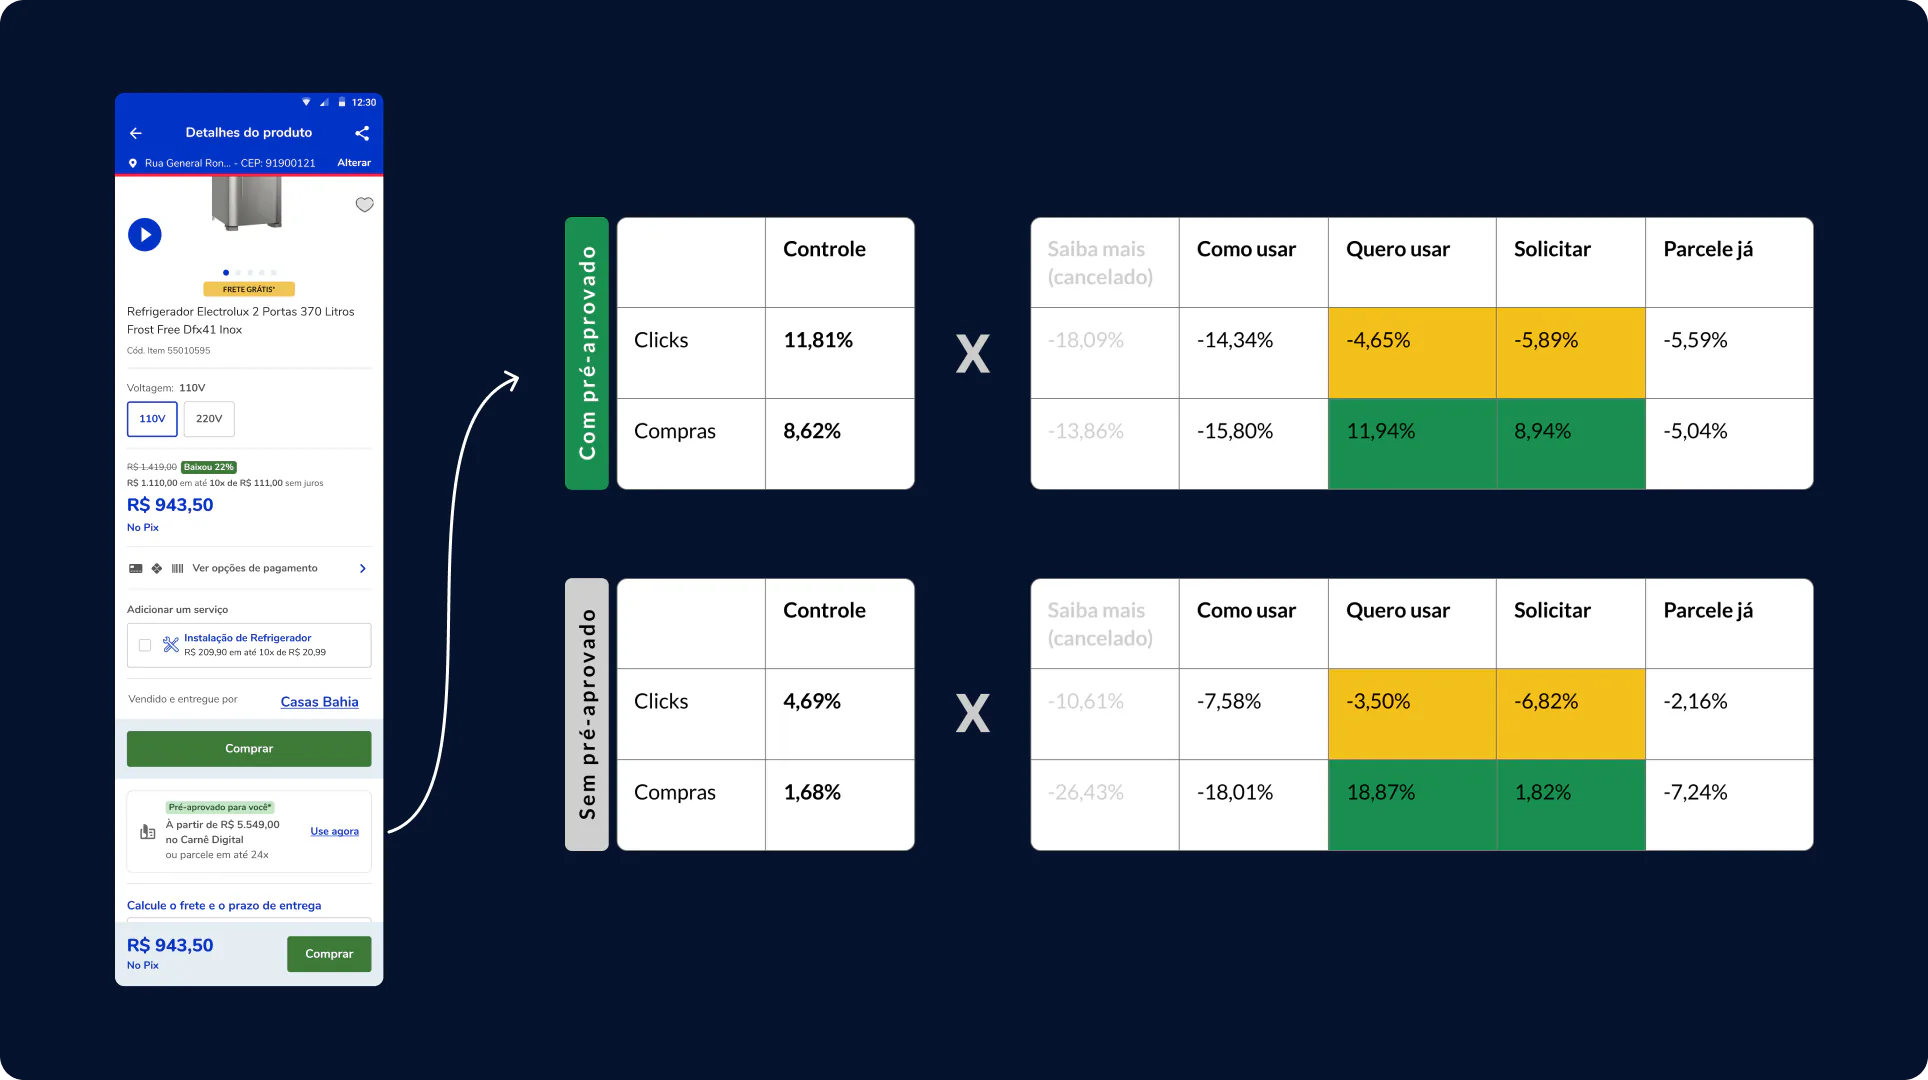
"Quero usar" venceu de um jeito que contrariava a intuição: teve menos cliques que o controle (−4,65% entre clientes com pré-aprovado e −3,50% entre os sem) e mais compras. O clique não era a métrica certa. Por isso, cada teste tinha a métrica de decisão combinada antes de subir, e a regra era a compra concluída.
- +11,94% de compras com "Quero usar", entre clientes com pré-aprovado
- +18,87% de compras com "Quero usar", entre clientes sem pré-aprovado
O que deu errado
Carrinhos com produtos de lojas diferentes travavam o Carnê, e o cliente recebia um bloco de texto sem saída. Propusemos seguir só com os itens compatíveis. O negócio bloqueou: já havia uma solução em andamento que eliminaria essa mensagem. Entregamos o meio-termo, uma mensagem clara com saída direta, e a solução prometida nunca chegou.
Eu devia ter insistido com mais dado, mostrando quanto aquilo custava por mês, ou retomado o estudo quando ficou claro que a solução não viria. Hoje, quando um bloqueio depende de uma promessa de outro time, eu marco a data para revisitar.
O resultado
33 cliques → 4 cliques
A jornada caiu de 33 para 4 cliques, e as falhas no formulário, de 14% para perto de 1%. Mas a prova estava no negócio. Sem mostrar o share em si, que é dado sensível, a variação conta a história: o Carnê cresceu ano após ano no digital, enquanto nas lojas, que não passaram por esse ciclo de discovery e teste, oscilou e caiu.
Variação do share do Carnê, ano a ano
- Digital: 2023 0%, 2024 +52,9%, 2025 +9,0%, 2026 +17,6%
- Lojas físicas: 2023 −9,1%, 2024 +12,2%, 2025 −3,1%, 2026 −13,6%
Variação em relação ao ano anterior. O trabalho começou a pesar a partir de 2024, quando saímos do topo e fomos para o meio do funil.
- ≈2x o share do Carnê no digital, de 2023 a 2026
- +9,9% de conversão na nova tela de pagamento, em compras consolidadas: virou receita e o cliente recebeu o produto
Na imprensa · Exame: Sem medo dos juros altos, Casas Bahia quer ampliar crediário digital
Depois
Com tudo tagueado e testado, cada entrega chegava com prova, e design deixou de defender opinião pra mostrar resultado. O discovery virou a referência comum do time e alimenta o roadmap há mais de dois anos. Foi dele que saiu o Portal do Carnê, que levou o primeiro lugar num hackathon e trouxe para o time o pós-venda do digital.
Reconhecimento
- Os 4 cliques viraram case interno: Stakeholders de outras áreas passaram a pedir ao time iniciativas como essa
- As 96 oportunidades viraram case de research: Agendas de disseminação para incentivar outros designers a fazer o mesmo
Começamos recebendo demandas. Terminamos pautando o roadmap.
Fonte: GA4, painel de crédito CDC e testes A/B · 2022–2026
Tags: Product design, Crédito digital, Carnê Digital, Checkout, Discovery, Pesquisa com usuários, Análise de dados, GA4, Teste A/B, Growth, Conversão, Varejo, Fintech